
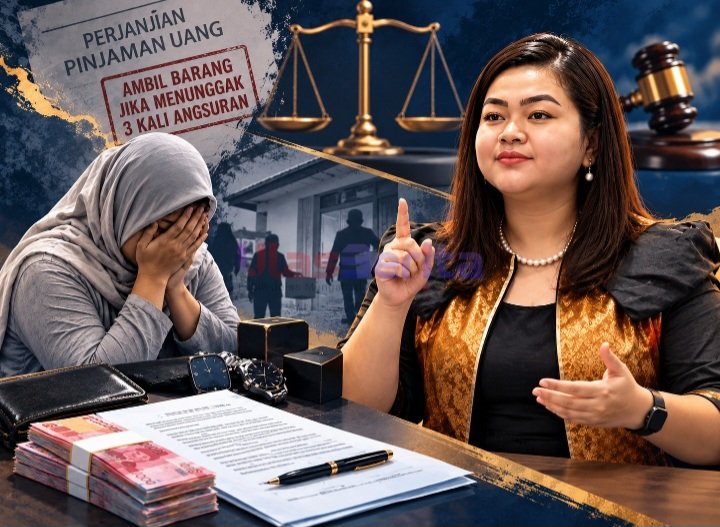
JOMBANG — Perjanjian utang-piutang kembali menjadi sorotan setelah muncul informasi mengenai klausul yang memungkinkan pengambilan barang milik peminjam secara sepihak apabila terjadi tunggakan tiga kali angsuran. Praktik semacam ini memunculkan pertanyaan serius: apakah perjanjian utang dapat dijadikan dasar untuk mengambil barang seseorang tanpa melalui mekanisme hukum yang semestinya?
Praktisi hukum, Dr. (c) TNI AD Purn. Advokat Rikha Permatasari, S.H., M.H., mendesak aparat penegak hukum (APH) menelusuri dugaan praktik tersebut secara menyeluruh. Ia meminta penyidik tidak hanya memeriksa isi perjanjian, tetapi juga menghitung kewajiban pembayaran, menelusuri pola penagihan, serta memastikan apakah terdapat unsur ancaman, pemaksaan, atau pengambilan barang tanpa hak.
Sorotan ini mencuat menyusul informasi mengenai perjanjian bertanggal 22 Juni 2026 antara peminjam berinisial DF dan pemberi pinjaman berinisial RJ. Keabsahan dokumen, isi klausul, serta pelaksanaan penagihan dalam perkara tersebut perlu diverifikasi agar persoalan utang tidak berubah menjadi tindakan yang berpotensi melanggar hukum.
Utang Memang Wajib Dibayar, tetapi Bukan Berarti Penagih Bebas Bertindak
Rikha menegaskan, kewajiban membayar utang tidak dapat dipisahkan dari kewajiban mematuhi hukum. Menurutnya, keterlambatan pembayaran tidak serta-merta memberikan kewenangan kepada pemberi pinjaman untuk memasuki rumah, mengintimidasi peminjam, atau mengambil barang secara sepihak.
“Utang wajib diselesaikan, tetapi penagihannya harus tunduk pada hukum. Kesulitan ekonomi seseorang bukan alasan untuk mengintimidasi, memasuki rumah secara paksa, atau mengambil barang sesuka hati. Surat perjanjian bukan surat izin untuk melakukan tindakan sewenang-wenang,” tegas Rikha, Minggu (11/10/2026).
Pernyataan tersebut menyoroti persoalan mendasar dalam hubungan utang-piutang: sejauh mana hak menagih dapat dijalankan, dan kapan tindakan penagihan justru berpotensi menjadi persoalan hukum?
Pertanyaan itu penting dijawab melalui pemeriksaan fakta. Sebab, klausul dalam perjanjian tidak serta-merta membenarkan setiap cara penagihan. Sebaliknya, keberadaan klausul pengambilan barang juga harus dinilai berdasarkan redaksi perjanjian, jenis barang yang menjadi objek sengketa, status jaminan, serta mekanisme hukum yang berlaku.
KUHP Baru Berlaku, Dugaan Pemaksaan Tak Boleh Diabaikan
Rikha mengingatkan bahwa Kitab Undang-Undang Hukum Pidana (KUHP) berdasarkan Undang-Undang Nomor 1 Tahun 2023 telah berlaku sejak 2 Januari 2026. Karena itu, dugaan tindak pidana yang terjadi setelah tanggal tersebut harus dinilai berdasarkan ketentuan yang berlaku dengan memperhatikan waktu kejadian dan terpenuhi atau tidaknya unsur pidana.
Ada sejumlah ketentuan yang menurutnya perlu menjadi perhatian penyidik apabila ditemukan bukti pendukung.
Pertama, Pasal 482 ayat (1) KUHP tentang pemerasan. Ketentuan ini dapat ditelaah apabila terdapat pemaksaan menggunakan kekerasan atau ancaman kekerasan untuk memperoleh barang atau pengakuan utang, dengan maksud menguntungkan diri sendiri atau orang lain secara melawan hukum. Ancaman pidananya berupa penjara paling lama sembilan tahun.
Kedua, Pasal 448 ayat (1) huruf a KUHP tentang pemaksaan secara melawan hukum. Ketentuan ini relevan untuk diperiksa apabila seseorang menggunakan kekerasan atau ancaman kekerasan guna memaksa orang lain melakukan, tidak melakukan, atau membiarkan sesuatu.
Ketiga, Pasal 257 ayat (1) KUHP tentang memasuki rumah atau pekarangan secara melawan hukum. Ketentuan tersebut dapat menjadi bahan pemeriksaan apabila terdapat dugaan seseorang memaksa masuk ke rumah, ruangan tertutup, atau pekarangan tertutup milik orang lain, maupun tetap berada di dalamnya secara melawan hukum setelah diminta pergi oleh pihak yang berhak.
Namun, penerapan pasal-pasal tersebut tidak dapat dilakukan hanya berdasarkan dugaan atau keberadaan klausul pengambilan barang. Penyidik harus membuktikan unsur-unsur tindak pidana melalui keterangan saksi, dokumen, rekaman, dan alat bukti lain yang sah.
“Jangan berlindung di balik istilah ‘urusan perdata’ apabila dalam penagihan terdapat dugaan kekerasan, pemaksaan, atau pemerasan. Sengketa utangnya dapat bersifat perdata, tetapi tindakan penagihannya harus diperiksa secara tersendiri. Sebaliknya, keterlambatan membayar utang saja juga tidak otomatis menjadi tindak pidana,” ujar Rikha.
Bisakah Klausul Perjanjian Membenarkan Pengambilan Barang?
Persoalan berikutnya menyangkut keabsahan klausul yang memberi ruang bagi pemberi pinjaman untuk mengambil barang ketika peminjam menunggak tiga kali angsuran.
Rikha merujuk Pasal 1337 Kitab Undang-Undang Hukum Perdata (KUHPerdata), yang menyatakan bahwa suatu sebab terlarang apabila bertentangan dengan undang-undang, kesusilaan, atau ketertiban umum.
Dengan demikian, klausul perjanjian tidak dapat dijadikan pembenaran untuk melakukan tindakan yang bertentangan dengan hukum. Kendati demikian, apakah klausul tersebut batal, dapat dibatalkan, atau menimbulkan akibat hukum tertentu harus dinilai berdasarkan isi dokumen, sifat hubungan hukum para pihak, serta fakta yang terbukti.
Menurut Rikha, penandatanganan perjanjian tidak otomatis memberikan kewenangan kepada pemberi pinjaman untuk bertindak sebagai penyita atau pelaksana eksekusi.
Ia mencontohkan mekanisme eksekusi jaminan fidusia yang telah mendapat penegasan melalui Putusan Mahkamah Konstitusi Nomor 18/PUU-XVII/2019.
Dalam putusan tersebut, Mahkamah Konstitusi menegaskan bahwa apabila tidak terdapat kesepakatan mengenai terjadinya wanprestasi dan debitur keberatan menyerahkan objek jaminan secara sukarela, pelaksanaan eksekusi harus mengikuti mekanisme hukum melalui pengadilan.
Prinsip tersebut penting diperhatikan, tetapi penerapannya harus disesuaikan dengan jenis jaminan dan hubungan hukum dalam perkara yang diperiksa. Tidak setiap perjanjian utang-piutang otomatis tunduk pada mekanisme eksekusi jaminan fidusia.
Dugaan Pinjaman Ilegal Juga Perlu Ditelusuri
Rikha turut meminta kepolisian berkoordinasi dengan Otoritas Jasa Keuangan (OJK) dan instansi terkait untuk memeriksa dugaan kegiatan pinjaman ilegal.
Pemeriksaan, menurutnya, perlu mencakup bentuk kegiatan usaha, pola penawaran pinjaman, sumber pendanaan, jumlah peminjam, serta status perizinan apabila kegiatan tersebut termasuk kategori usaha yang diwajibkan memperoleh izin.
Ia merujuk Undang-Undang Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan, termasuk ketentuan Pasal 113 ayat (1), yang perlu ditelaah sesuai bentuk kegiatan usaha yang sebenarnya dijalankan.
Meski demikian, Rikha menekankan bahwa pinjaman antarperorangan tidak otomatis dapat dikategorikan sebagai usaha ilegal. Penilaian harus didasarkan pada karakter kegiatan, pola operasional, dan ketentuan perizinan yang berlaku.
Dengan kata lain, status legalitas pemberi pinjaman dan dugaan cara penagihan merupakan dua persoalan yang perlu diperiksa secara cermat. Keduanya tidak boleh dicampuradukkan tanpa bukti yang memadai.
Polisi Diminta Tidak Berhenti pada Pemeriksaan Dokumen
Rikha mendesak aparat menelusuri perkara tersebut secara objektif dan menyeluruh. Dokumen perjanjian, bukti pembayaran, percakapan penagihan, rekaman, serta keterangan saksi dinilainya penting untuk mengungkap apakah terdapat pelanggaran dalam pelaksanaan penagihan.
Apabila ditemukan dugaan ancaman, pemaksaan, atau pengambilan barang tanpa hak, aparat diminta memeriksa perbuatan tersebut berdasarkan unsur hukum yang relevan sekaligus memberikan perlindungan kepada pihak yang menghadapi intimidasi.
Di sisi lain, pemeriksaan juga harus menjamin hak pemberi pinjaman untuk memperoleh penyelesaian kewajiban sesuai hukum dan hak peminjam untuk mendapatkan perlakuan yang sah.
“APH harus bergerak berdasarkan bukti dan tetap menghormati asas praduga tak bersalah. Jika pelanggaran terbukti, proses secara tegas. Jangan sampai kebutuhan hidup warga menjadi pintu masuk penagihan yang merendahkan martabat manusia. Hak menagih adalah hak yang dibatasi hukum, bukan kekuasaan tanpa batas,” pungkas Rikha.
Kini, persoalan utamanya bukan sekedar apakah DF menunggak angsuran, melainkan bagaimana klausul perjanjian itu dijalankan, apakah terdapat tindakan pengambilan barang, dan apakah seluruh proses penagihan telah sesuai hukum.
Jawaban atas pertanyaan tersebut membutuhkan pemeriksaan berdasarkan bukti, bukan sekedar klaim sepihak. Sebab, dalam hubungan utang-piutang, kewajiban membayar tetap harus dihormati, tetapi hak menagih pun tidak boleh melampaui batas hukum.